 스와퍼
법인 코나 장기렌트 — 비용처리·한도 정리
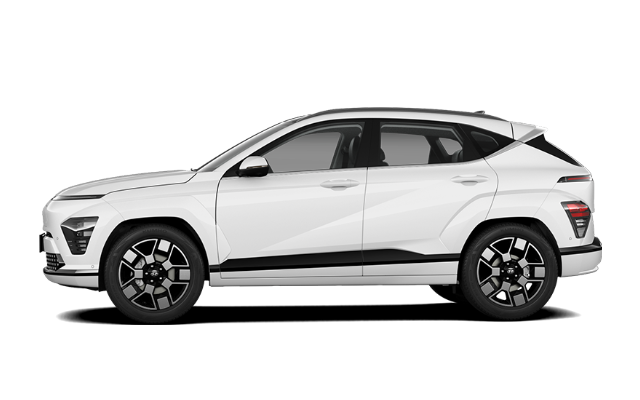
법인·개인사업자가 디 올 뉴 코나를 장기렌트로 운용할 때의 비용처리·세제 요건을 실측 렌탈료 기준으로 정리했습니다. (일반 안내이며, 구체적 적용은 세무 전문가 상담을 권장합니다.)
- 렌탈료 손금처리 — 업무용이면 장기렌트료를 비용으로 인정
- 보험·자동차세 포함 — 별도 경비 처리 없이 렌탈료 하나로 정리
- 초기 비용 0원 — 법인 현금흐름 부담 최소화
- 법인 출고를 서두른다면 — 코나 즉시출고 재고 보기 →
업무용 승용차 세제 요점
- 연 1,500만원까지는 운행기록부 없이 비용 인정, 초과분은 운행기록부로 업무사용비율 입증
- 렌트료 중 감가상각비 상당액(렌트료의 70%) 연 800만원 한도 — 초과분은 다음 해 이월 공제
- 법인은 업무전용 자동차보험 가입이 요건 (미가입 시 비용 부인 가능)
- 일반 승용차는 부가세 매입세액 공제 불가 (손금처리와는 별개)
세법·한도는 개정될 수 있습니다. 위는 일반 안내이며 정확한 적용은 세무 대리인과 확인하세요.
비용처리 예시 (코나 Modern)
- 장기렌트 월 396,800원 → 연 약 4,761,600원 (Modern · 무보증·60개월·연 2만km)
- 연 렌탈료가 1,500만원 이내라 운행기록부 없이도 전액 비용 인정 범위
- 감가상각비 상당액(70%) 약 연 3,333,120원 — 800만원 한도 이내
- 법인세율 19% 가정 시 절세 효과 약 연 904,704원 (예시)
절세액은 과세표준·세율·업무사용비율에 따라 달라지는 단순 예시입니다. (2026년 9월 5일 실측 렌탈료 기준)
법인 코나 자주 묻는 질문
법인이 코나를 장기렌트하면 비용처리가 되나요?
네. 업무용으로 사용하는 법인·개인사업자는 장기렌트료를 손금(비용)으로 처리할 수 있습니다. 보험료·자동차세가 렌탈료에 포함되어 있어 경비 처리가 간편합니다. 다만 세법상 한도와 요건이 있습니다.
업무용 승용차 비용 한도는 어떻게 되나요?
운행기록부를 작성하지 않으면 업무용 승용차 관련 비용은 연 1,500만원까지 인정되며, 그 이상은 운행기록부로 업무사용 비율을 입증해야 합니다. 렌트료 중 감가상각비 상당액(렌트료의 70%)은 연 800만원 한도가 적용되고, 초과분은 다음 해로 이월해 공제합니다.
법인차로 인정받으려면 무엇이 필요한가요?
법인은 임직원 전용 자동차보험(업무전용 자동차보험) 가입이 요건입니다. 미가입 시 관련 비용의 일부 또는 전액이 인정되지 않을 수 있습니다. 장기렌트 차량도 이 요건을 충족하도록 구성합니다.
부가가치세 매입세액 공제가 되나요?
코나 같은 일반 승용차는 렌탈료의 부가가치세 매입세액 공제가 되지 않습니다. 9인승 이상 승합·화물·경차 등만 공제 대상입니다. 비용(손금) 처리와 부가세 공제는 별개입니다. (구체 적용은 세무 전문가 확인을 권장합니다.)
법인 코나 장기렌트, 30초면 견적 나옵니다
트림·옵션을 직접 구성하고 전화 없이 비대면으로. 세금계산서 등 법인 절차는 상담에서 안내합니다.
코나 견적 확인 →